В последние годы российские продавцы Ozon и Wildberries всё чаще рассматривают Кыргызстан как альтернативную юрисдикцию для работы с маркетплейсами.
Причины понятны: регистрация ИП и ОсОО относительно проста, доступны специальные налоговые режимы, банковские счета и в отдельных случаях более выгодные коммерческие условия маркетплейсов.
На первый взгляд схема выглядит просто: открыть ИП или ОсОО в Кыргызстане, зарегистрировать кыргызский кабинет продавца, импортировать товар через Кыргызстан и продавать его покупателям в России.
На практике одного факта регистрации бизнеса в Кыргызстане недостаточно.
Когда миграция бизнеса действительно может быть фиктивной
Главный вопрос — не где зарегистрировано ИП или ОсОО, а где фактически находится бизнес.
Налоговые органы будут смотреть на совокупность обстоятельств:
- где находится товар;
- где ведётся управление;
- где работают сотрудники;
- какая инфраструктура используется в России;
- откуда фактически организуются поставки;
- кто несёт основные коммерческие риски.
Если кыргызская структура существует только на бумаге, а весь реальный бизнес продолжает работать из России, риски российского налогового присутствия сохраняются.
Но и обратное утверждение неверно: сам факт продаж российским покупателям ещё не означает, что кыргызская структура фиктивна.
Российский НДС при продажах через маркетплейсы
Один из самых частых вопросов — можно ли после переезда в Кыргызстан полностью уйти от российского НДС.
Для B2C-продаж российским физическим лицам через маркетплейсы это, как правило, не работает.
Для продавцов из стран ЕАЭС действует специальный порядок российского НДС при продаже товаров физическим лицам через электронные торговые площадки.
Поэтому сравнивать модель только по принципу:
«в России высокий налог, а в Кыргызстане 2%»
неправильно.
Российский НДС может сохраниться даже при работе через кыргызское ИП или ОсОО.
Подробнее о кыргызском НДС мы писали отдельно в статье про НДС в Кыргызстане.
Единый налог 2% — не вся налоговая нагрузка
Для торговли в Кыргызстане действительно могут применяться льготные режимы, включая единый налог.
Подробнее о вариантах налогообложения — в материале про налоговые режимы в Кыргызстане.
Но ставка 2% сама по себе ещё ничего не говорит об итоговой выгоде.
Нужно учитывать также:
- импорт товара;
- НДС;
- логистику Китай → Кыргызстан → Россия;
- комиссию маркетплейса;
- расходы на склад и обслуживание;
- налогообложение собственника;
- возможное налоговое присутствие в России.
Именно поэтому мы обычно считаем не просто ставку налога, а полную экономику модели.
Собственный склад в России — отдельный риск
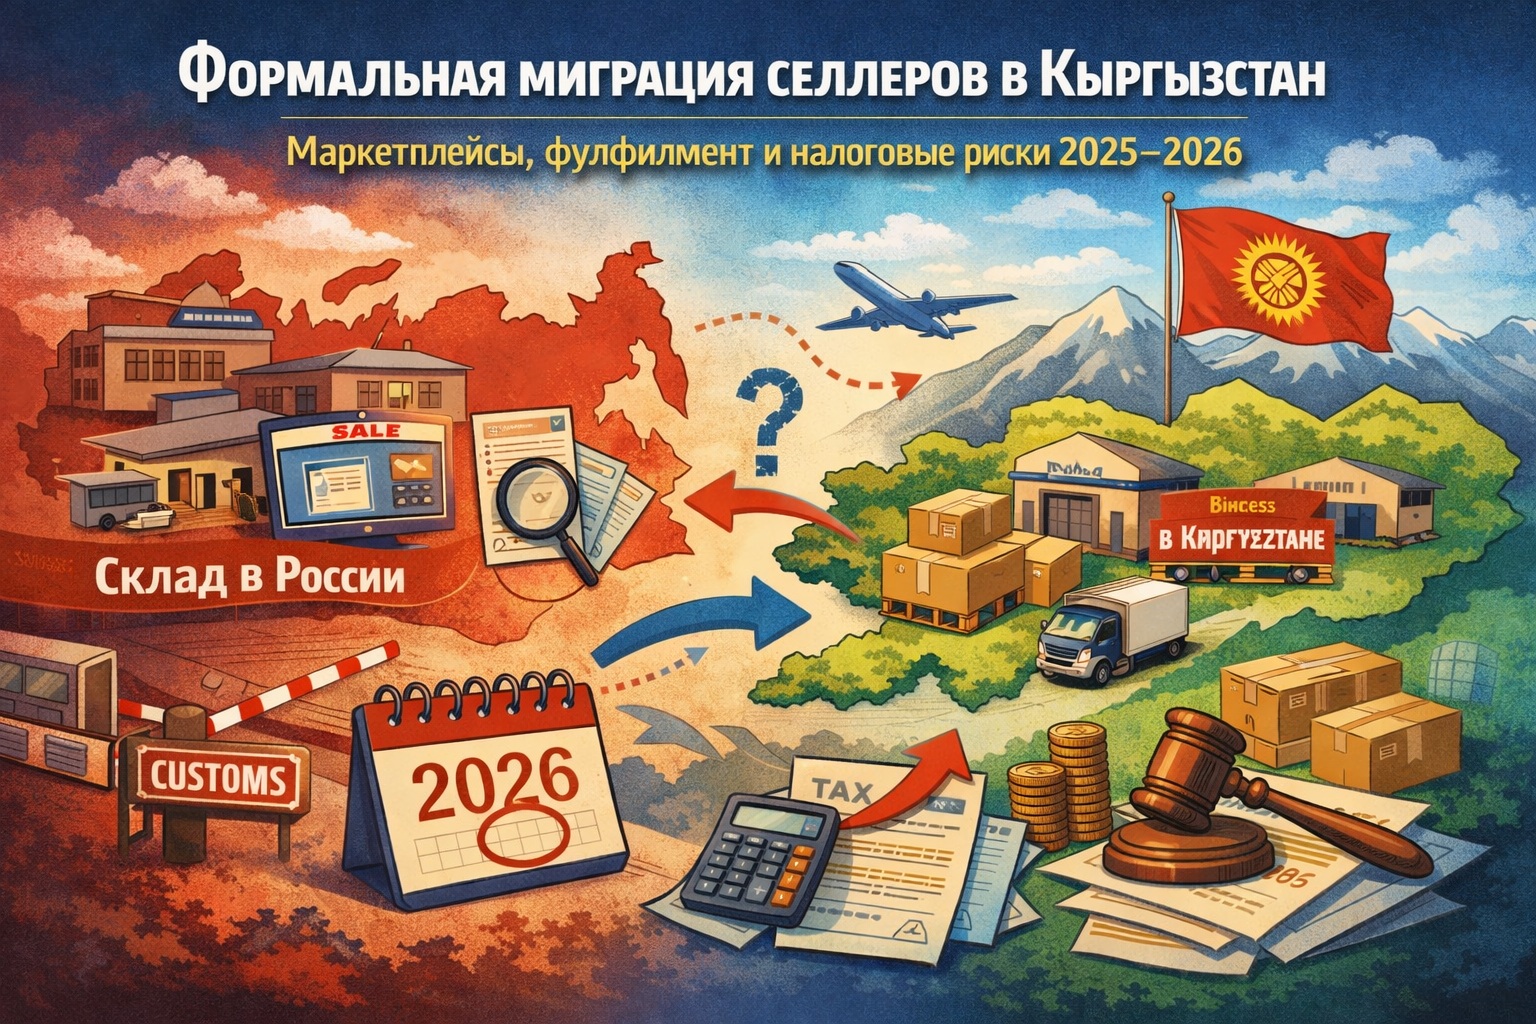
Особенно внимательно нужно относиться к моделям, где кыргызское ОсОО ввозит товар в Кыргызстан, а затем перемещает его на собственный или арендуемый склад в России и уже оттуда регулярно отгружает товар в Ozon или Wildberries.
Такой склад может перестать быть просто местом хранения и превратиться в постоянную операционную инфраструктуру иностранной компании в РФ.
В этом случае появляется уже не только вопрос российского НДС, но и риск возникновения постоянного представительства и дополнительного налогообложения прибыли в России.
Поэтому модель:
Кыргызстан → прямой cross-docking → склады маркетплейса
и модель:
Кыргызстан → собственный склад в РФ → маркетплейс
с налоговой точки зрения не одно и то же.
ИП или ОсОО
Для работы с маркетплейсами в Кыргызстане можно использовать как ИП, так и ОсОО.
ИП проще в администрировании и выводе денег.
ОсОО удобнее, если нужны партнёры, сотрудники, отдельная юридическая структура или филиал.
Но для российского предпринимателя выбор формы нужно делать не только по удобству регистрации.
Если собственник остаётся налоговым резидентом РФ, доходы от кыргызского бизнеса всё равно требуют отдельного анализа с точки зрения российского налогообложения и соглашения об избежании двойного налогообложения.
Поэтому формула:
«открою ИП в Кыргызстане и буду платить только 2%»
может оказаться слишком оптимистичной.
Филиал или представительство в России
Иногда предприниматели рассматривают вариант открытия кыргызского ОсОО с филиалом в РФ.
Такой вариант возможен, но он не скрывает российское присутствие бизнеса — наоборот, делает его более очевидным.
Филиал имеет смысл, когда компании действительно нужна постоянная деятельность в России, а не как формальный инструмент налоговой оптимизации.
Подробнее о таких структурах — в статье про филиалы и представительства.
Когда перенос в Кыргызстан действительно может быть выгодным
Несмотря на перечисленные риски, Кыргызстан действительно может быть интересен продавцам маркетплейсов.
Причём выгода может возникать не только из-за налогов.
В некоторых категориях существенную роль играет разница в комиссиях маркетплейса, стоимость логистики, банковская инфраструктура и схема импорта.
Поэтому в одном случае перенос бизнеса может существенно улучшить экономику, а в другом — дополнительная логистика и налоги полностью съедят выгоду.
Именно поэтому такие проекты желательно считать до регистрации, а не после.
Что нужно проверить до открытия бизнеса
Перед регистрацией ИП или ОсОО мы рекомендуем как минимум проверить:
- комиссию российского и кыргызского кабинета маркетплейса;
- маршрут товара;
- стоимость cross-docking;
- налоговый режим в Кыргызстане;
- российский НДС;
- наличие склада или другой инфраструктуры в РФ;
- налоговое резидентство собственника.
После этого уже можно понять, имеет ли перенос бизнеса реальный экономический смысл.
Для тех, кто уже определился с формой работы, у нас есть отдельная инструкция по открытию ИП в Кыргызстане.
Вывод
Регистрация ИП или ОсОО в Кыргызстане сама по себе не переносит бизнес из России.
Но и считать любую кыргызскую модель фиктивной неправильно.
Рабочая структура строится вокруг трёх вещей: реального движения товара, правильно выбранного налогового режима и понятной экономической логики.
Поэтому перед регистрацией мы рекомендуем сначала просчитать модель целиком — от комиссии маркетплейса и импорта до российского НДС и логистики — и только после этого выбирать между ИП, ОсОО и сохранением российской структуры.
KG Account помогает зарегистрировать ИП и ОсОО в Кыргызстане, открыть банковские счета и подобрать налоговую модель для работы с маркетплейсами.